
STF vai decidir se o Fisco pode ler e-mail e nuvem sem investigação criminal
Plenário Virtual reconheceu por unanimidade a repercussão geral do RE 1608434, que trata de quebra de sigilo telemático em fiscalização tributária
O Supremo Tribunal Federal (STF) vai definir se a Justiça pode autorizar a quebra do sigilo telemático para entregar ao Fisco o conteúdo guardado em contas de e-mail e em serviços de nuvem com a finalidade de apurar e cobrar tributos. A Corte reconheceu a repercussão geral da questão nesta sexta-feira, 25, por unanimidade, no Plenário Virtual.
O caso está no Recurso Extraordinário (RE) 1608434, cadastrado como Tema 1.474. A tese que o tribunal fixar no julgamento de mérito, ainda sem data marcada, terá de ser aplicada pelos juízes e tribunais de todo o país aos processos com a mesma controvérsia.
A disputa nasceu de uma ação de produção antecipada de provas movida pela União. A Justiça Federal havia determinado a quebra do sigilo telemático para obter o conteúdo armazenado em contas de e-mail de uma pessoa física e em serviços de nuvem ligados a ela. Segundo a Fazenda Nacional, as comunicações poderiam trazer provas inacessíveis por outros meios sobre um suposto esquema de empresas noteiras, que emitem notas fiscais sem operação comercial correspondente, e ajudariam a identificar os responsáveis pelos tributos devidos.
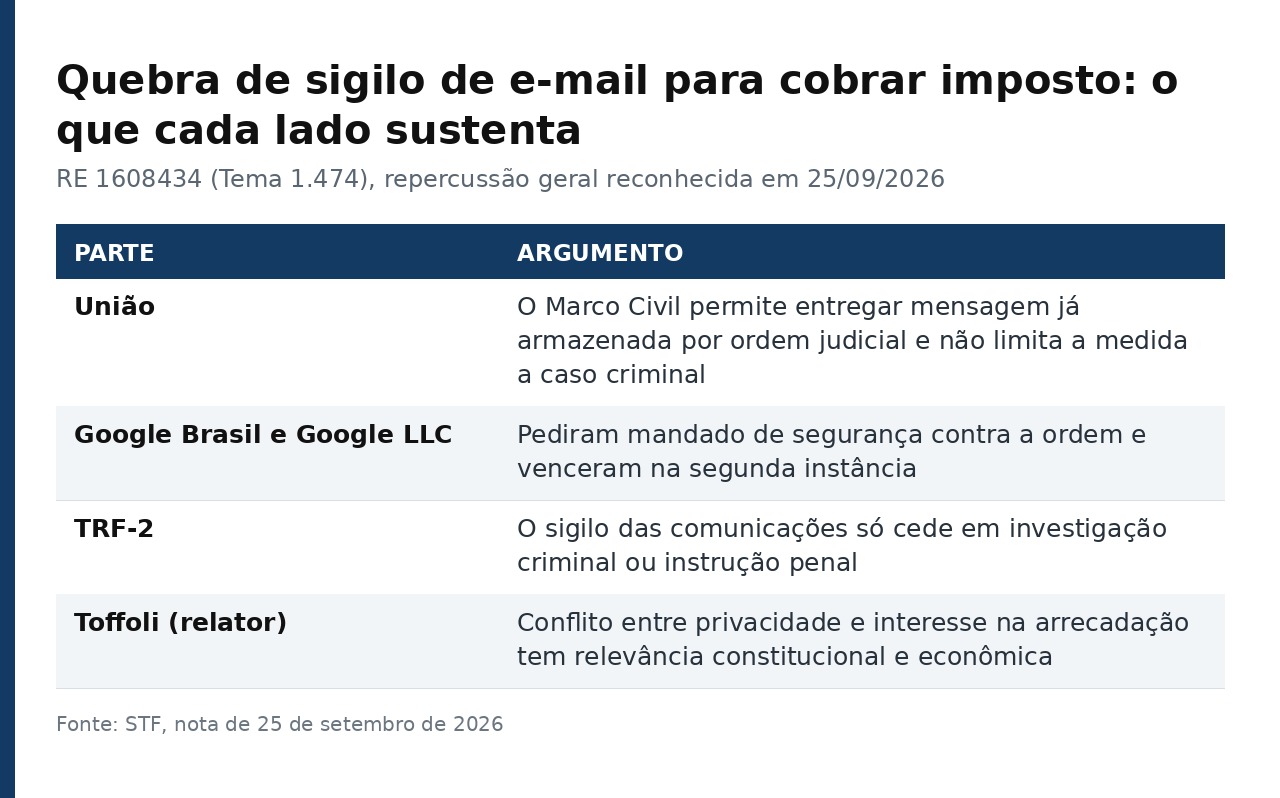
O Tribunal Regional Federal da 2ª Região (TRF-2) derrubou a ordem. Ao conceder o mandado de segurança apresentado pelo Google Brasil e pelo Google LLC, o tribunal entendeu que a quebra do sigilo das comunicações só pode ser autorizada para investigação criminal ou instrução processual penal, e não para uma apuração exclusivamente tributária.
O que a União sustenta no recurso
No recurso ao Supremo, a União argumenta que o pedido não trata de interceptação do fluxo de comunicações, aquilo que acontece em tempo real, mas do acesso a mensagens privadas já armazenadas. Para a Fazenda Nacional, o Marco Civil da Internet permite a disponibilização desse conteúdo mediante ordem judicial e não restringe a medida às investigações criminais.
A distinção é o centro do caso. A lei separa o fluxo das comunicações, protegido por regra mais rígida, do registro já gravado em um servidor. Se o Supremo aceitar a leitura da União, uma fiscalização tributária poderá pedir ao juiz o conteúdo de caixas de e-mail e de arquivos em nuvem sem que exista inquérito penal. Se mantiver o entendimento do TRF-2, a Receita continuará limitada aos instrumentos próprios da via administrativa e à quebra de sigilo bancário e fiscal.
Ao se manifestar pelo reconhecimento da repercussão geral, o relator do recurso, ministro Dias Toffoli, escreveu que a controvérsia envolve princípios constitucionais em lados opostos. De um lado, os direitos à privacidade, à intimidade e ao sigilo das comunicações telemáticas. De outro, o interesse público na arrecadação e os princípios da proporcionalidade e da razoabilidade.
Toffoli acrescentou que a questão tem relevância econômica, porque decisões sobre o uso dessas provas podem afetar as finanças públicas, e que o julgamento deve contribuir para organizar a jurisprudência da Corte sobre as situações em que a quebra de sigilo pode ser autorizada.
Como fica a tramitação
O reconhecimento da repercussão geral é uma etapa anterior ao exame do caso. Com ele, o Supremo admite que a discussão ultrapassa o interesse das partes e passa a valer como precedente obrigatório. Os processos que tratam do mesmo ponto podem ficar sobrestados nas instâncias inferiores até a decisão final.
A nota divulgada pelo tribunal não registra manifestação das partes depois da deliberação. O julgamento de mérito não tem data prevista, e é nele que o Supremo fixará a tese aplicável aos demais casos.
Para o contribuinte, o efeito prático da tese aparecerá no volume de informação que o Fisco poderá pedir sem inquérito policial. A discussão se soma a outras em que o Supremo trata dos limites da fiscalização, como a divergência aberta pelo ministro Luiz Fux sobre a fiscalização de transações do Pix, e ao movimento recente de ajuste nas regras de cobrança, como a lei que limitou a multa tributária a 75% e ampliou os acordos com o Fisco.
A íntegra da decisão de repercussão geral está no comunicado do STF sobre o RE 1608434. O andamento do recurso pode ser acompanhado pelo número do processo no portal do tribunal, e é ali que sairá a data do julgamento de mérito.


