
STF proíbe estado de cancelar sozinho isenção de ICMS e derruba decreto de São Paulo
Por 6 a 3, o Plenário fixou tese: sem os quatro quintos do Confaz, o estado não revoga benefício que já incorporou à própria legislação.
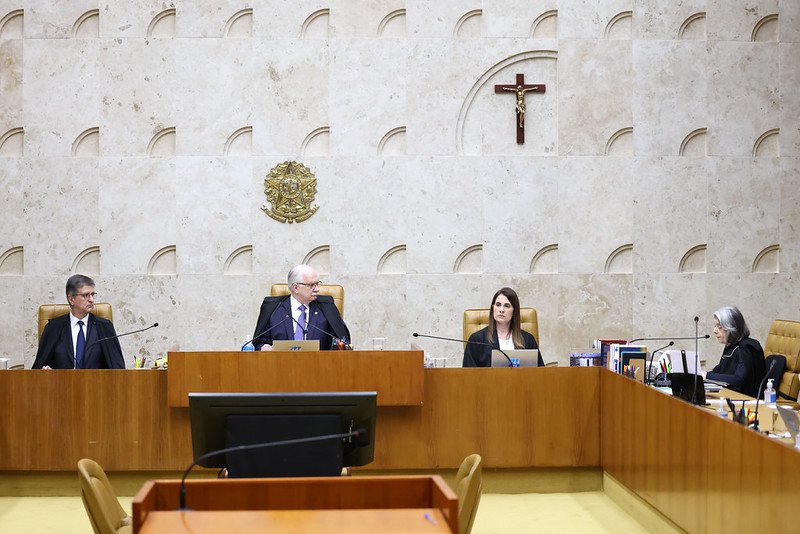
O Plenário do Supremo Tribunal Federal (STF) decidiu nesta quinta-feira, 24, que um estado não pode revogar sozinho isenção de ICMS concedida em convênio do Conselho Nacional de Política Fazendária (Confaz). Por 6 votos a 3, a Corte invalidou a norma de São Paulo que encerrou o benefício sobre mercadorias enviadas às Áreas de Livre Comércio da Região Norte.
Ao fim do julgamento, o Plenário fixou tese: "É inconstitucional ato unilateral do estado federado que revogue, total ou parcialmente, benefícios e isenções concedidos relativos ao ICMS, sem o estrito cumprimento dos princípios constitucionais e das regras fixadas em lei complementar". A decisão foi tomada no julgamento conjunto das Ações Diretas de Inconstitucionalidade 7822, 7830, 7844 e 7848, apresentadas pelos governadores de Rondônia, Acre, Amapá e Roraima.
O benefício em disputa nasceu do Convênio ICMS 52/1992, firmado no Confaz sem prazo de encerramento. Ele isenta do imposto a saída de produtos industrializados ou semielaborados de origem nacional destinados à comercialização ou à industrialização nas Áreas de Livre Comércio da Região Norte. São Paulo aderiu ao convênio e incorporou a isenção à legislação estadual pelo Decreto 45.490/2000.
A ruptura veio pelo Decreto estadual 67.383/2022, que fixou 31 de dezembro de 2024 como data final do benefício. Os quatro estados do Norte foram ao Supremo. Sustentaram que, depois de aderir ao convênio, São Paulo não poderia estipular sozinho uma data de encerramento, porque a Lei Complementar 24/1975 exige a aprovação de pelo menos quatro quintos dos representantes presentes à deliberação do Confaz para revogar total ou parcialmente um incentivo.
O que diz a decisão
Prevaleceu o voto da relatora, ministra Cármen Lúcia. Para ela, a Constituição entrega à lei complementar a disciplina de como benefícios de ICMS são concedidos e revogados pelos estados e pelo Distrito Federal. A ministra reconheceu que os convênios do Confaz têm natureza autorizativa, ou seja, não implantam o benefício automaticamente em cada estado. Mas entendeu que, uma vez incorporada a isenção à legislação local, o ente não pode alterar as condições do acordo por conta própria.
Segundo a relatora, a exigência de deliberação conjunta serve para preservar o equilíbrio federativo e impedir que a decisão isolada de um estado atinja os demais. Acompanharam o voto os ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e o presidente do STF, ministro Edson Fachin.
O ministro Luiz Fux abriu a divergência. Para ele, se o estado tem autonomia para decidir se incorpora o benefício autorizado pelo Confaz, também deve poder deixar de aplicá-lo depois. Condicionar a saída a uma nova deliberação do conselho, argumentou, criaria uma exigência maior para sair do que para entrar no regime fiscal, e limitaria a capacidade do estado de rever a renúncia de receita diante de mudanças econômicas e orçamentárias. Fux foi acompanhado pelos ministros André Mendonça e Nunes Marques. Foi também um pedido de destaque de Fux que tirou o caso do Plenário Virtual e o levou à sessão presencial.
Como fica São Paulo
Durante a tramitação das ações, o governo paulista editou o Decreto 70.348/2026 e restabeleceu a isenção até 30 de setembro deste ano, com efeitos retroativos a 29 de dezembro de 2025. Com isso, o estado pediu a retirada dos processos de pauta, sob o argumento de que a controvérsia teria perdido o objeto.
O Tribunal rejeitou o pedido. O restabelecimento não cobriu o intervalo entre o fim da isenção, em 31 de dezembro de 2024, e o limite da retroatividade da nova regra, e também não alcança o período posterior a 30 de setembro. Sobrou, portanto, o que decidir para os dois trechos.
Pelo lado de São Paulo, o procurador do estado Alexandre Aboud defendeu a validade da norma na sustentação oral. Argumentou que os convênios do Confaz são autorizativos, não impositivos, e que a autonomia para incorporar a isenção à legislação local também permitiria decidir sobre mantê-la ou encerrá-la conforme a política fiscal do estado. Os procuradores do Acre, João Paulo Setti Aguiar, e do Amapá, Luiz Carlos Starling Peixoto, sustentaram o contrário, com o argumento de que o fim unilateral do benefício prejudica o equilíbrio federativo e a redução das desigualdades regionais.
A tese firmada agora vale como referência para outras disputas do mesmo tipo, em um tema que o Supremo vem enfrentando caso a caso: em agosto, a Corte já havia derrubado o adicional de 2% no ICMS sobre telefonia em Mato Grosso. O pano de fundo é a transição para o novo modelo tributário, que extingue o ICMS e cujo calendário o chefe da Receita Federal, Robinson Barreirinhas, disse que ninguém pretende reverter. Enquanto o imposto existir, quem concedeu o incentivo continua preso às regras do conselho para retirá-lo.


