Área custeada pelo crédito rural cai 25,8% em um ano, aponta a Farsul
Financiamento recuou de 34,2 milhões para 25,4 milhões de hectares entre julho de 2025 e julho de 2026, com inadimplência dobrando no período
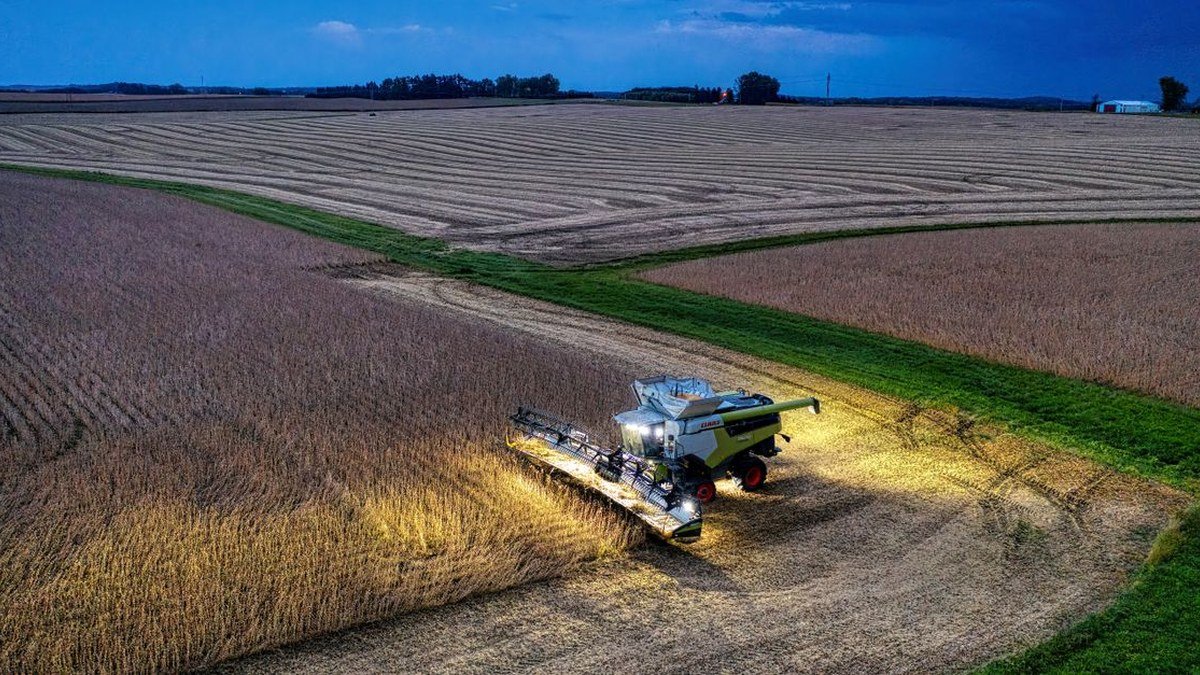
A área agrícola custeada com recursos do crédito rural caiu de 34,2 milhões de hectares em julho de 2025 para 25,4 milhões de hectares em julho de 2026, recuo de 25,8% em 12 meses. Os números constam de nota técnica divulgada nesta segunda-feira, 14, pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul), com base em dados do Banco Central.
O efeito ainda não aparece nos principais indicadores da economia por causa da defasagem do calendário agrícola. Os resultados atuais do Produto Interno Bruto (PIB) da agropecuária, da balança comercial e da inflação de alimentos refletem lavouras plantadas e financiadas antes do aperto. Segundo a Farsul, o impacto tende a se materializar na safra 2026/27, cujo plantio se concentra entre setembro e novembro.
A retração não foi homogênea entre as culturas. No país, a área de trigo custeada pelo crédito rural caiu 44,1% e a de arroz recuou 34,7%. A soja, maior lavoura brasileira, teve queda de 25,8% na área financiada. No Rio Grande do Sul, a retração do trigo chegou a 52% e a da soja, a 35,2%.
Inadimplência e juros por trás da queda
A deterioração da carteira é apontada pela federação como um dos principais fatores da restrição. A fatia das operações problemáticas, que reúne atrasos, prorrogações e renegociações, passou de 11,8% em julho de 2024 para 23,5% em julho de 2026 no país. No Rio Grande do Sul, saltou de 28,6% para 41,3%, perto de metade da carteira estadual. A Farsul relaciona o quadro gaúcho às enchentes de abril e maio de 2024, que comprometeram a capacidade de pagamento dos produtores.
O segundo fator é o custo do dinheiro. Com a Selic em 14% ao ano, as taxas de custeio estão próximas de 14%, enquanto em ciclos anteriores variavam entre 7% e 11,5%. Como parte do crédito rural é oferecida com taxas equalizadas pelo governo, o juro básico alto também encarece o subsídio e reduz o espaço fiscal para ampliar o financiamento oficial.
Há ainda um componente regulatório. A Resolução 4.966 do Conselho Monetário Nacional, em vigor desde janeiro de 2025, aproximou as regras brasileiras de provisionamento do padrão contábil internacional IFRS 9. Com a norma, os bancos passaram a projetar risco de forma antecipada, em vez de considerar apenas os atrasos já registrados, o que aumenta a cautela na concessão em carteiras mais endividadas.
O que o mercado de capitais não cobre
Os instrumentos privados cresceram, mas não substituem o crédito bancário. O estoque de Cédulas de Produto Rural (CPRs) chegou a R$ 576,4 bilhões em junho de 2026, alta de 12% em 12 meses, e os estoques de Certificados de Recebíveis do Agronegócio (CRAs) e de Fiagros subiram 9% e 81% em dois anos. Ainda assim, a emissão de CPRs na safra 2025/26 somou R$ 377,8 bilhões, 8% abaixo do recorde do ciclo anterior.
Esses papéis exigem escala produtiva e acesso ao mercado de capitais, condições que favorecem grandes produtores e agroindústrias. O pequeno produtor, mais dependente do banco e das linhas do Plano Safra, fica com menos alternativa para custear a lavoura.
O peso do setor na conta nacional segue alto. No segundo trimestre de 2026, o PIB da agropecuária cresceu 2,8% ante os três meses anteriores, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), enquanto a indústria avançou 0,1% e os serviços, 0,2%. Para o economista-chefe da Farsul, Antonio da Luz, sem o impulso da agropecuária a economia brasileira teria registrado crescimento muito próximo de zero no trimestre.
O Plano Safra 2026/27, anunciado pelo governo federal, prevê R$ 525,1 bilhões e corte de juros nas linhas oficiais. O Banco Central e o Ministério da Agricultura e Pecuária não se manifestaram sobre a nota técnica da Farsul até a publicação desta reportagem.


